L’essentiel à retenir
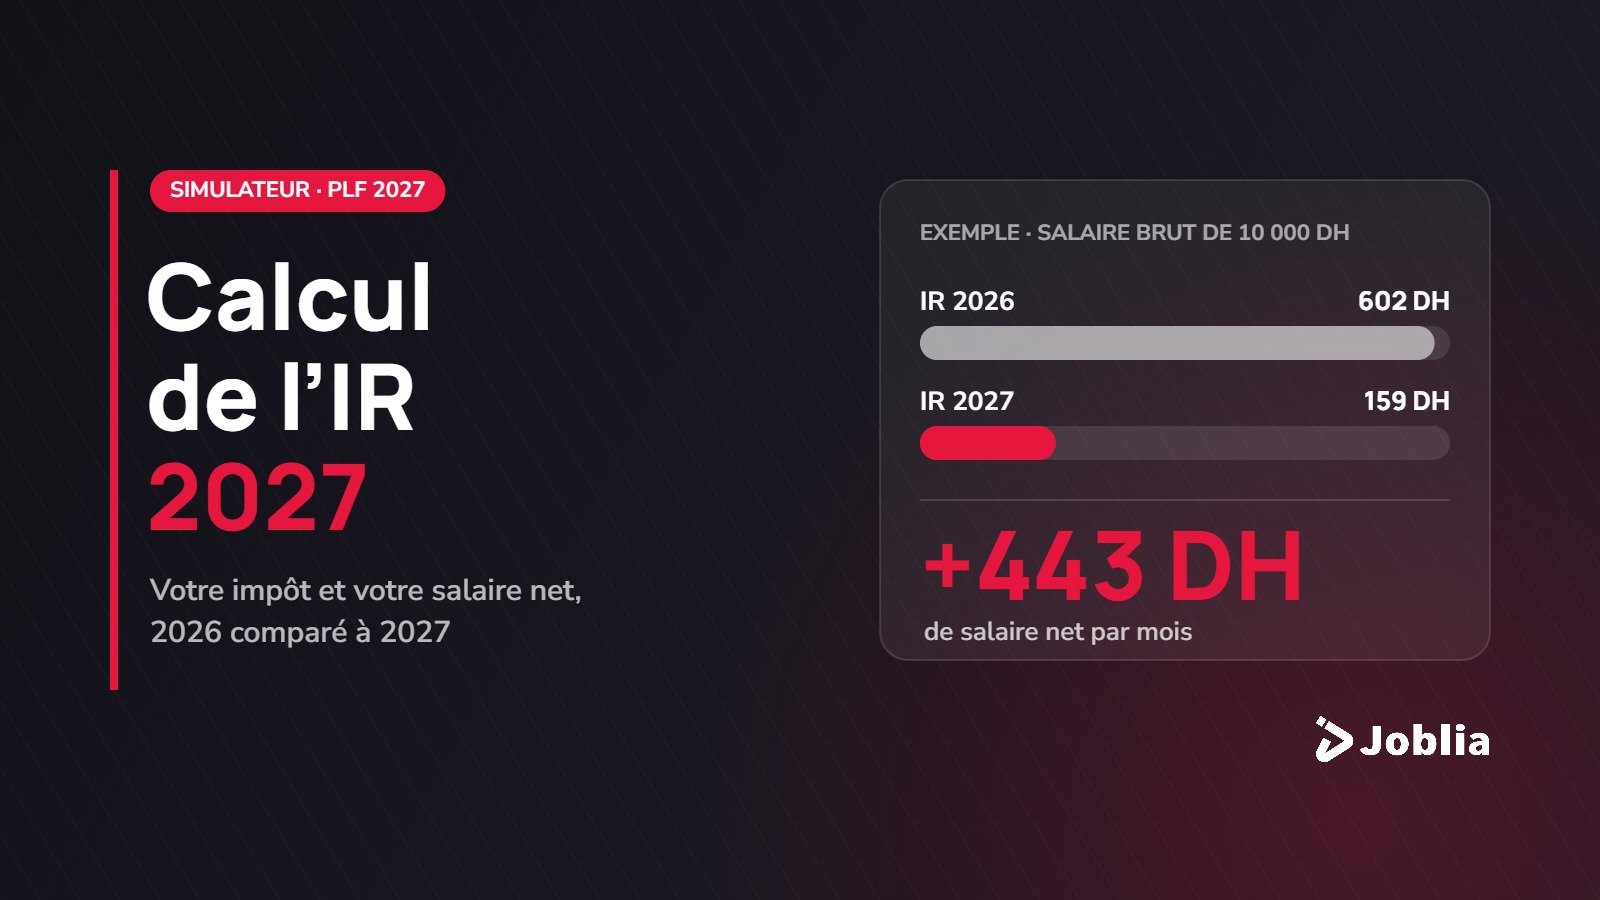
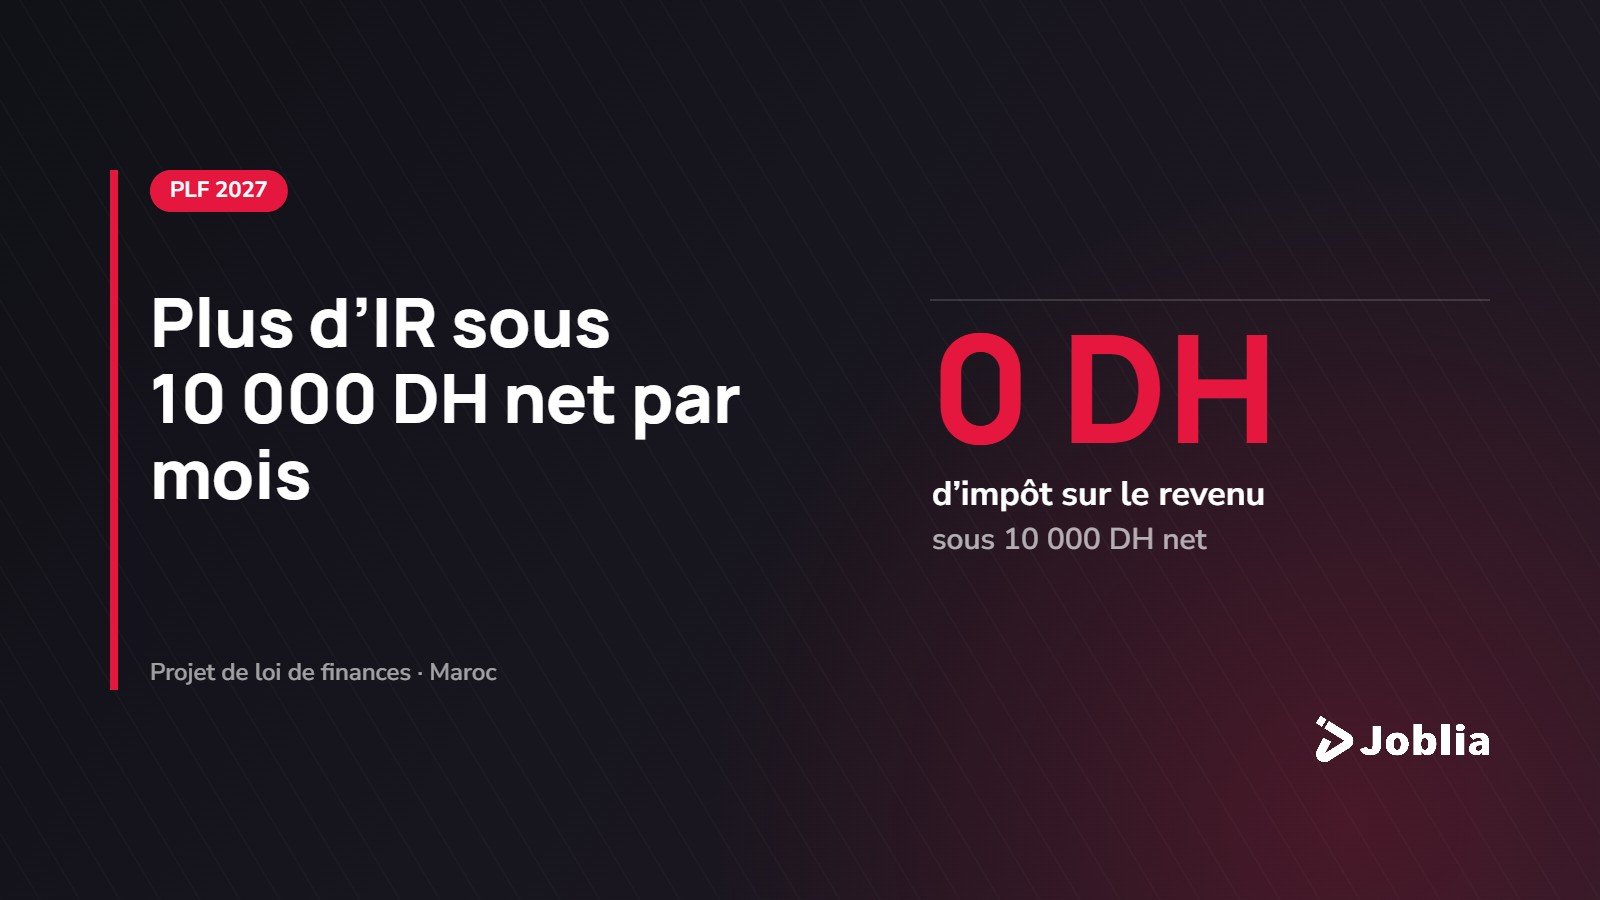
Au-delà de l’exonération des salaires sous 10 000 DH net, le projet de loi de finances 2027 engage une réforme complète du barème de l’impôt sur le revenu, étalée sur cinq ans. Voici les tranches prévues en 2027 et la cible à atteindre en 2031.
Un projet, pas encore une loi
Ces mesures sont celles du projet de loi de finances 2027 adopté par le gouvernement le 20 octobre 2026. Elles peuvent encore être modifiées par le Parlement avant le vote définitif, attendu avant le 31 décembre 2026.
Le barème transitoire de 2027
Ce barème, décrit par la presse économique après l’adoption du projet, est présenté comme transitoire : il doit évoluer chaque année jusqu’à la cible finale.
La cible en 2031 : trois tranches et 30 % maximum
Un seuil d’exonération maintenu à 60 000 DH par an.
Trois tranches imposées seulement, à 10 %, 20 % et 30 %.
Un taux marginal maximum ramené de 37 % à 30 %.
Une réforme progressive, étalée de 2027 à 2031.
Bon à savoir
L’IR se calcule sur le revenu net imposable, après déduction des cotisations sociales et des frais professionnels, puis on retire les déductions pour charges de famille. Le salaire net affiché sur la fiche de paie est donc différent du revenu imposable.
Quel est le seuil d’exonération de l’IR en 2027 ?
60 000 DH de revenu net imposable par an, contre 40 000 DH auparavant.
Quelles sont les tranches de l’IR en 2027 ?
Selon le barème transitoire : 0 % jusqu’à 60 000 DH, puis 10 %, 20 %, 34 % et 37 % au-delà de 180 000 DH.
Quel sera le taux maximum de l’IR en 2031 ?
30 %, avec trois tranches imposées à 10 %, 20 % et 30 %.